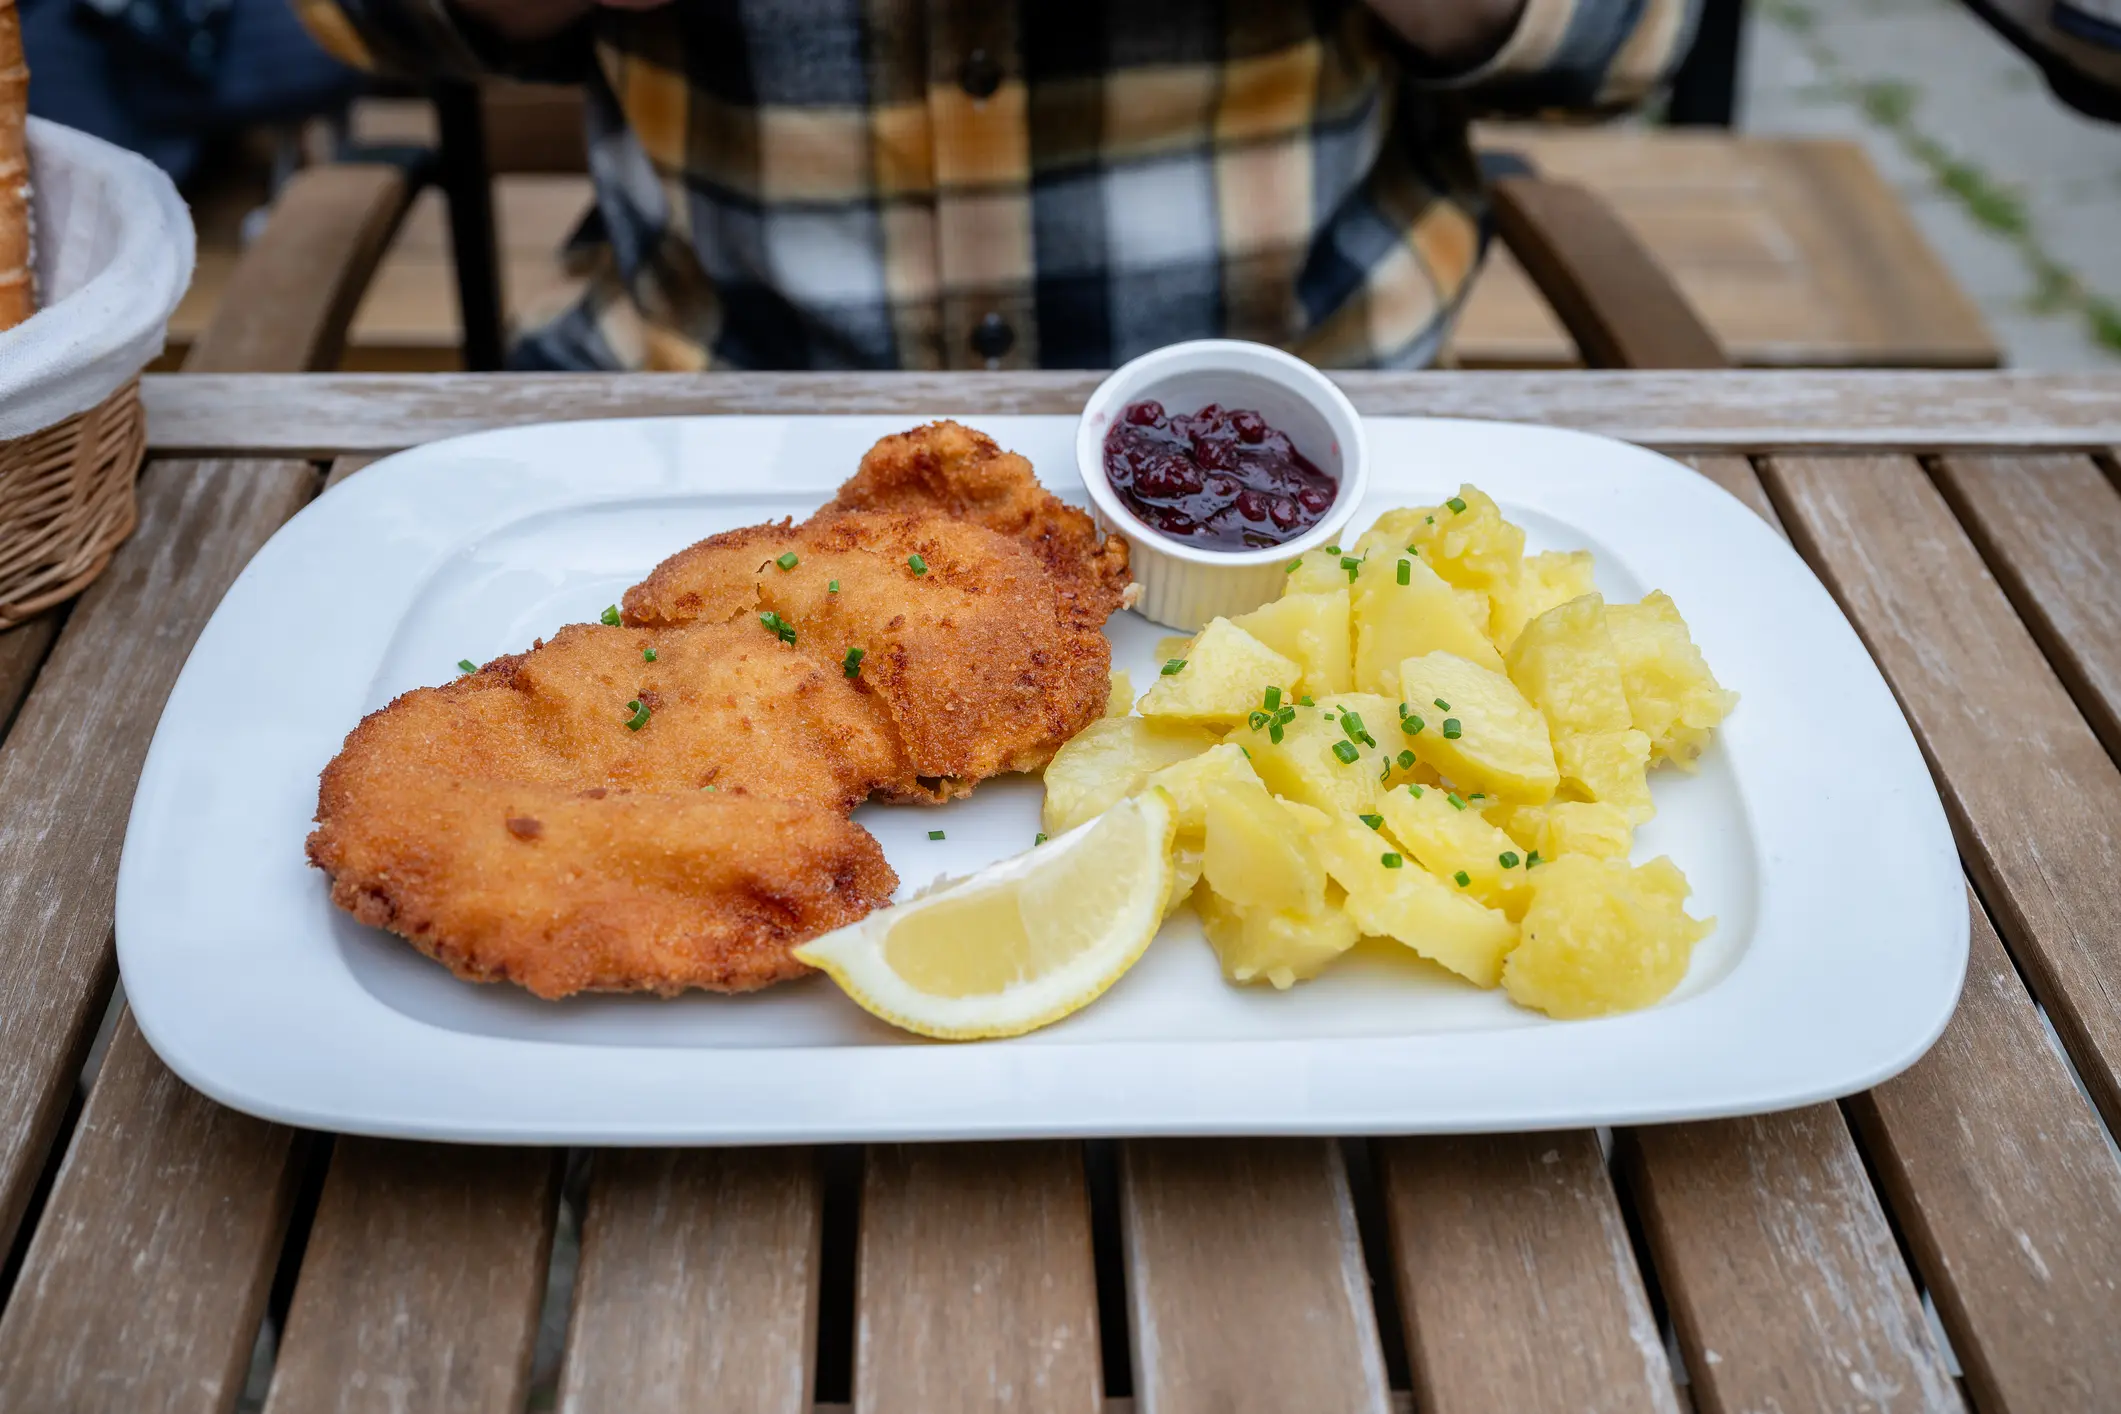
24,90 Euro kostet das Wiener Schnitzel auf der Karte. Ein Preis, an dem sich monatelang (oder länger) nichts ändert. Man könnte ja die Stammgäste verärgern! Beim Einkauf sieht es anders aus: Allein der Wareneinsatz steigt von 6,50 auf 7,20 Euro netto. Energie, Personal und andere Betriebskosten sind dabei noch gar nicht eingerechnet.
70 Cent Unterschied pro Portion wirken auf den ersten Blick überschaubar. Werden im Monat 180 Schnitzel verkauft, fehlen allerdings am Ende 126 Euro Deckungsbeitrag. Im Jahr wären es bei gleichbleibendem Absatz 1.512 Euro, verursacht durch eine einzige Position auf der Speisekarte. Genau für solche Fälle haben wir den ÖGZ-Margenradar entwickelt.
Was müsste das Schnitzel eigentlich kosten?
Der Rechner setzt den Bruttopreis auf der Speisekarte nicht einfach dem Wareneinsatz gegenüber. Zunächst wird die Umsatzsteuer herausgerechnet. Für unser Beispiel verwenden wir 10 % Umsatzsteuer. Der Verkaufspreis von 24,90 Euro entspricht damit rund 22,64 Euro netto. Der Wareneinsatz wird ebenfalls netto eingegeben.
Für Lebensmittel gilt in Österreich grundsätzlich der ermäßigte Umsatzsteuersatz von 10 Prozent; seit Juli 2026 existiert zusätzlich für ausgewählte Lebensmittel ein Satz von 4,9 Prozent. Für die konkrete gastronomische Leistung beziehungsweise einzelne Positionen ist der jeweils tatsächlich anzuwendende Steuersatz maßgeblich. Bei einem Wareneinsatz von bisher 6,50 Euro bleiben im Beispiel rund 16,14 Euro Deckungsbeitrag pro Portion. Steigt der Wareneinsatz auf 7,20 Euro, sinkt dieser bei unverändertem Verkaufspreis auf rund 15,44 Euro.
Soll derselbe Deckungsbeitrag wie zuvor erhalten bleiben, müsste das Wiener Schnitzel rechnerisch rund 25,70 Euro brutto kosten. Das bedeutet allerdings nicht, dass der Gastronom jetzt zwingend 80 Cent aufschlagen sollte. Denn genau darin liegt der Unterschied zwischen Kalkulation und Preisgestaltung. Ein neuer rechnerischer Preis sagt noch nichts darüber aus, ob ihn die Gäste akzeptieren, wie sich vergleichbare Betriebe positionieren oder welche Rolle ein Gericht auf der Karte spielt.
Vielleicht lässt sich beim Einkauf nachverhandeln? Vielleicht kann eine Komponente der Garnitur verändert werden? Vielleicht ist die Portion größer als nötig? Oder vielleicht nimmt der Betrieb ja bei einem beliebten Gericht bewusst eine geringere Marge in Kauf. Der Margenradar entscheidet das nicht. Er zeigt Ihnen zunächst nur, wo überhaupt Geld verloren geht. Und das ist bei einer größeren Speisekarte oft gar nicht so leicht zu erkennen.
Der ÖGZ-Margenradar verbindet drei Werte: bisherigen und neuen Wareneinsatz, aktuellen Kartenpreis und die ungefähr verkaufte Menge. Daraus errechnet er den Verlust pro Portion und Monat sowie jenen Bruttopreis, der nötig wäre, um den bisherigen Deckungsbeitrag je Portion zu erhalten. Achtung: Das ist kein Ersatz für die Gesamtkalkulation.
Wie viel kostet Sie der neue Einkaufspreis?
Der Rechner zeigt, wie sich ein gestiegener Wareneinsatz auf den Deckungsbeitrag auswirkt – und welchen Bruttopreis Sie rechnerisch brauchen, um den bisherigen Deckungsbeitrag pro Portion zu halten.
Gericht eingeben
–
Vorher / nachher
| Kennzahl | Bisher | Neu | Veränderung |
|---|---|---|---|
| Wareneinsatz netto | – | – | – |
| Wareneinsatzquote | – | – | – |
| Deckungsbeitrag / Portion | – | – | – |
| Deckungsbeitrag / Monat | – | – | – |
Einordnung
–
Wichtig: Der Rechner betrachtet den Wareneinsatz. Personal, Energie, Miete, Finanzierung und andere Gemeinkosten sind nicht enthalten.