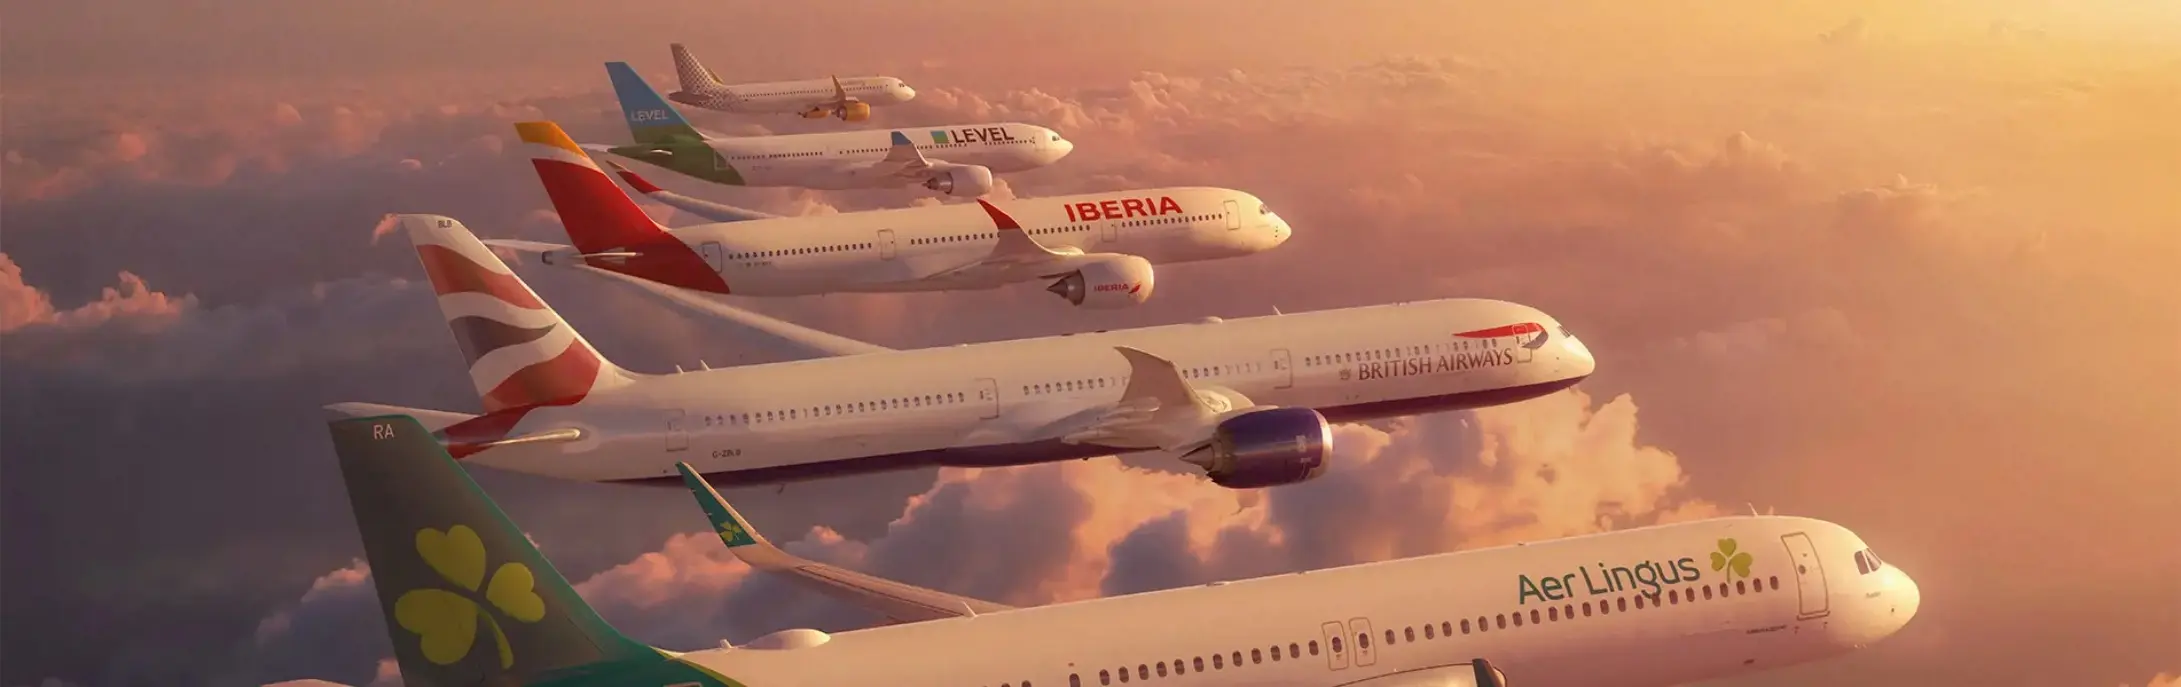
Laut dem CEO der IAG, Luis Gallego, und dem CFO José Antonio Barrionuevo stieg der Umsatz um +1,0 % auf 16,064 Mrd. Euro, allerdings brach der operative Gewinn um -14,4 % auf 1,608 Mrd. Euro ein, hauptsächlich aufgrund höherer Treibstoffkosten. Der Gewinn nach Steuern verringerte sich um -20,6 % auf 1,033 Mrd. Euro.
Zu verdanken ist dies den „Auswirkungen der Krise im Nahen Osten und des breiteren geopolitischen Geschehens“, wie Luis Gallego betonte. Prinzipiell sieht er die IAG aber gut aufgestellt: „Wir sind bestens gerüstet, um diesen kurzfristigen Herausforderungen zu begegnen.“ Die Nachfrage in den wichtigsten Märkten der IAG war in der ersten Hälfte des Jahres und in der gesamten Gruppe stark. Dasselbe betrifft die Bilanz.
Für die zweite Jahreshälfte liegen laut Luis Gallego „die gebuchten Umsätze auf dem Niveau des Vorjahres.“ Er erwartet eine weiterhin positive Entwicklung auf den Langstreckenmärkten sowie einen intensiven Wettbewerb auf den Kurzstreckenmärkten. Bezüglich der der gestiegenen Treibstoffkosten rechnet er damit, rund 60 % davon durch Umsatz- und Kostenmaßnahmen auszugleichen. „Wir bleiben auf Kurs, um eine Betriebsmarge für das gesamte Jahr innerhalb unseres Zielbereichs zu erzielen.“
Konkurrenz-Wachstum stark
Der europäische Kurzstreckenmarkt macht – einschließlich des Inlandsverkehrs in Spanien und im Vereinigten Königreich – rund 30 % der Kapazität der International Airlines Group aus. In den vergangenen Monaten war der Wettbewerbsdruck in diesen Märkten aufgrund eines erheblichen Kapazitätsausbaus sehr hoch. Dies galt insbesondere für preissensible Segmente wie den touristischen Punkt-zu-Punkt-Verkehr auf der Kurzstrecke nach Spanien.
José Antonio Barrionuevo: „Wir gehen davon aus, dass der Wettbewerb – zumindest für den Rest der Sommersaison – weiterhin durch ein starkes Wachstum der Konkurrenz geprägt sein wird.“
Treibstoffkosten steigen zweistellig
Für das Gesamtjahr bleibt José Antonio Barrionuevo zuversichtlich: „Wir erwarten, dass die Reisenachfrage in unserem gesamten Streckennetz stark bleibt“, meinte er und sprach von einer „operativen Marge innerhalb unseres Zielkorridors von 12 % bis 15 %.“ Die Kapazität (gemessen an den ASK – Available Seat Kilometres) dürfte heuer aber auf gleichem Niveau wie 2025 bleiben. Damit ist das im Vergleich zur früheren Prognose Kapazitätswachstum Schnee von gestern.
Interessant bleiben die Szenarien für die gesamten Treibstoffkosten: Sie dürften zwischen 8,3 Mrd. Euro und 8,6 Mrd. Euro zu liegen kommen, was einem Anstieg gegenüber dem Vorjahr zwischen 17 % und 21 % entspricht.